
Vous dirigez une entreprise de services à la personne ou accompagnez ces structures ? Cet article explique comment le mode d’intervention — mandataire ou prestataire — détermine le traitement de la TVA et les points à vérifier pour sécuriser le taux applicable.
Le taux réduit de TVA de 10 % ne dépend pas de l’activité affichée (ménage, garde d’enfants) mais de la personne qui fournit réellement le service. Par une décision du 9 octobre 2026 (n° 505701, mentionnée aux tables du Recueil Lebon), le Conseil d’État a refusé le taux réduit à un franchisé du réseau Shiva, qui plaçait des intervenants chez des particuliers restés leurs employeurs. Le même service, rendu par une entreprise qui salarie elle-même ses intervenants, reste éligible au taux de 10 %.
Le code du travail permet en effet d’exercer une activité de services à la personne selon deux modèles (C. trav., art. L. 7232-6). Le choix du modèle commande le taux de TVA.
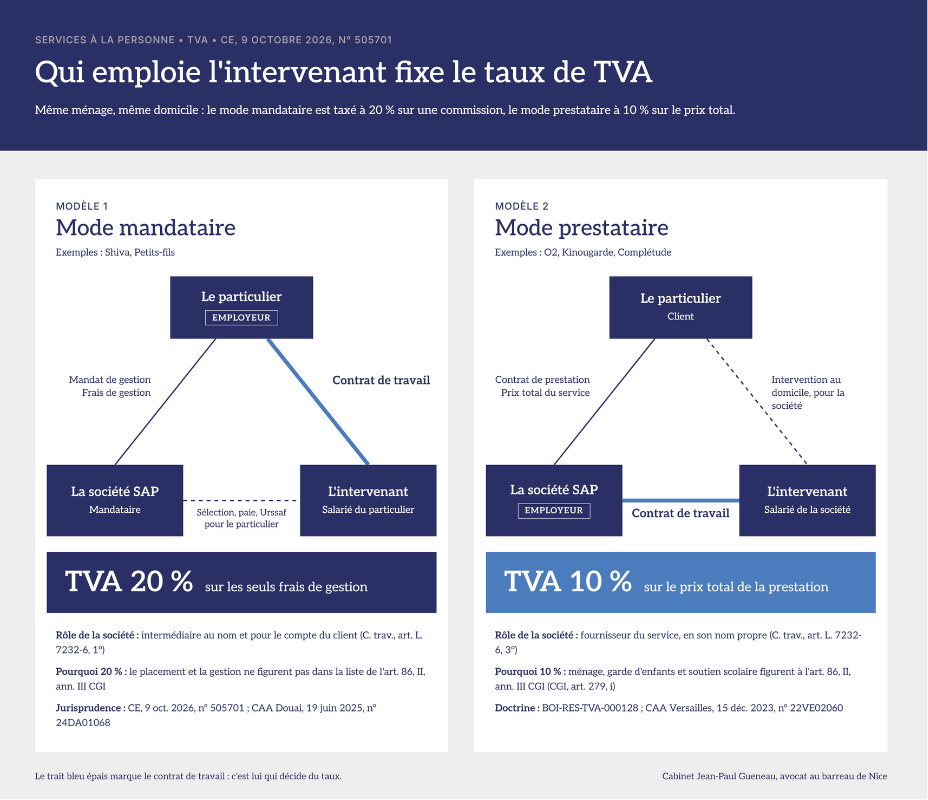
Le mode mandataire : TVA à 20 % sur la commission
Exemples : réseau Shiva, Petits-fils.
- Qui emploie l’intervenant ? Le particulier. Il signe le contrat de travail et reste seul employeur.
- Que fait la société ? Elle sélectionne et présente le salarié, immatricule le particulier comme employeur, établit la paie et les déclarations Urssaf, en vertu d’un mandat (C. trav., art. L. 7232-6, 1°).
- Que facture-t-elle ? Des frais de gestion. Le salaire est versé au salarié pour le compte du particulier.
- Quel taux de TVA ? Le taux normal de 20 %, sur la seule commission. La société agit en intermédiaire transparent : le placement et la gestion administrative ne figurent pas dans la liste des activités éligibles (CGI, ann. III, art. 86, II).
Le particulier conserve en revanche, sur les salaires qu’il verse, le crédit d’impôt pour l’emploi d’un salarié à domicile.
Le mode prestataire : TVA à 10 % sur le prix total
Exemples : O2, Kinougarde, Complétude.
- Qui emploie l’intervenant ? La société. Elle recrute, salarie et encadre l’intervenant sous sa propre responsabilité d’employeur.
- Que fait la société ? Elle fournit elle-même le service au domicile du client, en son nom propre (C. trav., art. L. 7232-6, 3°).
- Que facture-t-elle ? Le prix global de la prestation : ménage, garde d’enfants, soutien scolaire.
- Quel taux de TVA ? Le taux réduit de 10 % (CGI, art. 279, i), sur la totalité du prix, dès lors que l’activité figure au II de l’article 86 de l’annexe III et que la société est déclarée.
Le taux de 5,5 % est réservé aux structures agréées ou autorisées qui assistent des personnes âgées dépendantes ou handicapées dans les gestes essentiels de la vie quotidienne (CGI, art. 278-0 bis, D). Le simple ménage chez ces personnes reste au taux de 10 % (BOI-RES-TVA-000226).
Comparaison
| Mode mandataire | Mode prestataire | |
| Employeur de l’intervenant | Le particulier | La société |
| Contrat avec le client | Mandat de gestion | Contrat de prestation de services |
| Rôle de la société | Intermédiaire au nom et pour le compte du client | Fournisseur du service en son nom propre |
| Base C. trav. | Art. L. 7232-6, 1° | Art. L. 7232-6, 3° |
| Montant soumis à TVA | Frais de gestion seulement | Prix total de la prestation |
| Taux de TVA | 20 % | 10 % (5,5 % pour l’assistance aux personnes dépendantes) |
| Exemples | Shiva, Petits-fils | O2, Kinougarde, Complétude |
Ce que dit la jurisprudence
Tous les contentieux tranchés concernent des franchisés Shiva, et tous ont été perdus. Le critère qu’ils posent est pourtant favorable au mode prestataire.
- CE, 9 oct. 2026, n° 505701, Paris Ménage et Services. Le placement de travailleurs et la gestion administrative ne sont pas de l’« entretien de la maison ». La théorie de la prestation unique ou accessoire est écartée parce que le ménage est exécuté par des salariés du particulier, qui ne sont pas assujettis. A contrario, quand le service est exécuté par les salariés d’une société assujettie, l’obstacle disparaît.
- CAA Versailles, 15 déc. 2023, n° 22VE02060, Nickel. Le taux réduit s’applique lorsque l’entreprise déclarée agit en son nom propre, et non lorsqu’elle s’entremet au nom et pour le compte d’autrui.
- CAA Douai, 19 juin 2025, n° 24DA01068, Aidatou. Le taux réduit est refusé parce que la prestation principale est exécutée par l’employé d’une personne physique, et non par l’entreprise déclarée.
Dans les deux arrêts d’appel, les sociétés soutenaient à titre subsidiaire que leur propre personnel faisait aussi du ménage. Elles ont perdu faute de preuve, non sur le principe.
L’administration admet expressément le taux réduit pour le mode prestataire (BOI-RES-TVA-000128). Cette doctrine est opposable sur le fondement de l’article L. 80 A du LPF.
Conditions pour sécuriser le taux de 10 %
- Un salariat réel : contrat de travail avec la société, lien de subordination, paie et cotisations à sa charge.
- Un contrat et des factures au nom de la société, pour le prix global du service, sans mandat de gestion.
- Une activité de la liste du II de l’article 86 de l’annexe III. Les petits travaux de jardinage n’y figurent pas et relèvent du taux de 20 %.
- Une déclaration SAP couvrant l’activité, et le respect de la condition d’activité exclusive.
- Une qualification de prestation, plutôt que de mise à disposition. L’article L. 7232-6 ne répute non lucrative la mise à disposition (2°) que pour les associations. Pour une société commerciale, un contrat rédigé comme un prêt de personnel expose à une requalification en prêt de main-d’œuvre illicite (C. trav., art. L. 8241-1).
Sources
- CGI, art. 279 et CGI, ann. III, art. 86
- BOI-RES-TVA-000128 (taux selon le mode d’intervention)
- BOI-TVA-LIQ-30-20-80 (services d’aide à la personne)
- BOI-RES-TVA-000226 (ménage chez les personnes dépendantes)
- CE, 8e et 3e ch. réunies, 9 oct. 2026, n° 505701, Lebon T.
- CAA Versailles, 15 déc. 2023, n° 22VE02060
- CAA Douai, 19 juin 2025, n° 24DA01068